Дебетовые карты с процентом на остаток и накопительным счетом: рейтинг 2026 года
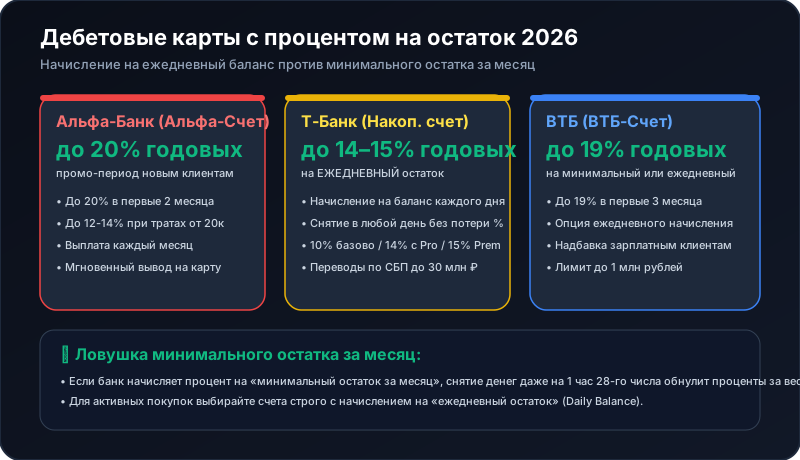
В условиях высокой ключевой ставки Банка России хранить свободные денежные средства на текущем счете с нулевой процентной ставкой экономически неэффективно. Банки предлагают два основных решения для получения дохода: начисление процентов непосредственно на остаток по дебетовой карте либо связку карты со встроенным накопительным счетом.
Главное преимущество накопительных счетов и доходных карт по сравнению со срочными вкладами — ликвидность: средства приносят процентный доход, оставаясь доступными для расходных операций и переводов.
В этом обзоре редакция Cashback Engine публикует рейтинг актуальных предложений 2026 года с разбором формул начисления (ежедневный против минимального остатка).
Быстрый ответ: карты с процентом на остаток и накопительными счетами в 2026 году
- Альфа-Банк (Альфа-Карта + «Альфа-Счет»): Процент начисляется на отдельный накопительный «Альфа-Счет», открываемый в приложении. Приветственная ставка — до 20% годовых в первые 2 месяца для клиентов без действующих сберегательных счетов. Базовая ставка зависит от суммы покупок по карте (от 20 000 ₽/мес). Начисление — на минимальный остаток за месяц.
- Т-Банк Black МИР (связка с Накопительным счетом): Процент начисляется на накопительный счет по формуле ежедневного остатка (Daily Balance): до 14% годовых с подпиской Pro и до 15% годовых с сервисом Premium. Проценты рассчитываются каждый день на фактическую сумму остатка и выплачиваются раз в месяц.
- ВТБ (дебетовая карта + «ВТБ-Счет»): Доход начисляется на накопительный «ВТБ-Счет»: приветственная ставка до 19% годовых в первые 3 месяца для новых сберегателей. Клиент может выбрать опцию начисления: на минимальный остаток либо на ежедневный остаток.
- Уралсиб — «Прибыль»: Доход начисляется непосредственно на карточный остаток (до 14% годовых) при выполнении условия по сумме безналичных покупок от 10 000 ₽ в месяц (на остаток до 500 000 ₽).
Ставки указаны по условиям, действующим на дату проверки: сентябрь 2026 года (ставки могут корректироваться банками при изменении ключевой ставки ЦБ РФ).
📊 Сравнительная таблица: процент на остаток и накопительные счета 2026
| Банк и продукт | Максимальная ставка | Где начисляется | Механика начисления | Условия максимальной ставки | Снятие без потери % |
|---|---|---|---|---|---|
| Альфа-Банк — Альфа-Счет | до 20% | Накопительный счет | На минимальный остаток за месяц | Первые 2 мес. новым / траты от 20к | Да, в конце месяца |
| Т-Банк — Накопительный счет | до 14–15% | Накопительный счет | На ежедневный остаток | 14% с Pro / 15% с Premium | В любой день |
| ВТБ — ВТБ-Счет | до 19% | Накопительный счет | На минимальный или ежедневный | Первые 3 месяца новым клиентам | Да (по правилам счета) |
| Уралсиб — Прибыль | до 14% | На баланс карты | На ежедневный карточный остаток | Покупки по карте от 10 000 ₽/мес | В любой день |
🔍 Важнейшее отличие: Ежедневный остаток против Минимального остатка
При выборе сберегательного инструмента критически важно обращать внимание на расчетную базу в правилах тарифа:
1. Начисление на ежедневный остаток (Daily Balance) — Т-Банк, Уралсиб
Банк ежедневно фиксирует остаток на конец операционного дня и рассчитывает процент за прошедшие сутки (формула: Остаток × Ставка / Количество дней в году). В конце расчетного периода начисленные суммы складываются и зачисляются на счет.
- Особенность: Если в середине месяца часть средств будет снята, проценты за все предшествующие дни сохраняются в полном объеме.
2. Начисление на минимальный остаток за календарный месяц — Альфа-Банк, ВТБ (базовый вариант)
Процент рассчитывается исходя из наименьшей суммы, зафиксированной на счете на начало любого дня в течение календарного месяца.
- Особенность: Если на счете находилось 300 000 ₽, а 25-го числа остаток кратковременно снизился до 20 000 ₽, процентный доход за весь месяц будет начислен только на 20 000 ₽. Счета с минимальным остатком подходят для средств, которые не планируется расходовать в течение расчетного месяца.
🛡️ Безопасность и налогообложение
- Страхование вкладов (АСВ): Средства физических лиц на текущих карточных и накопительных счетах в банках-участниках системы страхования застрахованы Государственной корпорацией «Агентство по страхованию вкладов» в соответствии с Федеральным законом № 177-ФЗ в пределах 1 400 000 рублей на одного вкладчика в одном банке (с учетом начисленных процентов).
- Налогообложение процентных доходов (ст. 214.2 НК РФ): НДФЛ 13% уплачивается не со всей суммы процентов, а только с превышения необлагаемого лимита. Необлагаемая сумма рассчитывается как
1 000 000 ₽ × Максимальная ключевая ставка ЦБ РФ из действовавших на 1-е число каждого месяца отчетного года. Расчет производится ФНС автоматически по данным банков.
Часто задаваемые вопросы (FAQ)
Можно ли потерять проценты при переводе денег с накопительного счета на карту?
По счетам с начислением на ежедневный остаток проценты рассчитываются за каждый фактический день нахождения средств на счете. По счетам с начислением на минимальный остаток частичное снятие в течение месяца снижает расчетную базу за весь расчетный период до суммы минимального остатка.
Чем накопительный счет отличается от срочного банковского вклада?
По классическому срочному вкладу досрочный отзыв средств обычно влечет перерасчет процентов по ставке до востребования (0.01% годовых). Накопительный счет позволяет гибко пополнять и расходовать средства, однако банк сохраняет за собой право в одностороннем порядке изменять процентную ставку по накопительному счету, уведомив клиентов.
Как быстро средства переводятся с накопительного счета на карту?
В мобильных приложениях банков перевод между собственными счетами клиента осуществляется моментально и без комиссий.
Взимается ли плата за обслуживание накопительного счета?
Открытие и обслуживание накопительных счетов осуществляются без взимания комиссии по базовым тарифам банков.
Лучшие карты по теме материала
Дебетовая карта Black МИР
Выпуск: бесплатно. Обслуживание: 99 ₽/мес. или бесплатно при остатке от 50 000 руб.. Кэшбэк: 1% на все покупки; до 15% в выбранных категориях; до 30% по спецпредложениям. Снятие наличных: до 500 000 ₽/мес. в банкоматах Т-Банка без комиссии; в других банкоматах от 3 000 ₽ до 100 000 ₽/мес..
Дебетовая Альфа‑Карта с привилегиями Альфа‑Смарт
Выпуск: бесплатно. Обслуживание карты: бесплатно. Подписка Альфа-Смарт: первый месяц бесплатно, далее 399 ₽/мес. Привилегии с подпиской: выбор 4 категорий кэшбэка (вместо 3), лимит кэшбэка до 7 000 ₽/мес., бесплатные SMS/Push-уведомления, бесплатные переводы без лимитов по всей России (СБП и по номеру карты), снятие в любых банкоматах без комиссии до 200 000 ₽/мес. Процент на остаток (Альфа-Счет): до 16% годовых.
Дебетовая карта с кешбэком «Всё включено»
Выпуск карты: бесплатно. Обслуживание: 0 ₽ в первый месяц. Далее бесплатно при выполнении одного из условий: траты от 15 000 руб./мес., средний остаток от 30 000 руб., для работников бюджетной сферы, пенсионеров и студентов. В остальных случаях: 99 ₽/мес. или 790 ₽/год. Кэшбэк: до 1% на все покупки (до 10 000 ₽/мес.); 3% за покупку кофе на АЗС; 5% на маркетплейсах; до 35–40% у партнеров. Процент на остаток: не указан.
Связанные финансовые руководства
Акции по кредитным картам 2026: бонусы до 2 000 ₽ рублями и кэшбэк
Действующие акции банков при оформлении кредитных карт в 2026 году: приветственные бонусы до 2 000 ₽ рублями, бесплатное обслуживание навсегда и грейс до 200 дней.
Альфа-Карта или Т-Банк Black — что лучше в 2026 году?
Детальное сравнение дебетовых карт Альфа-Банка и Т-Банка. Разбор тарифов, кэшбэка, лимитов, накопительных счетов и скрытых комиссий.
Лучшие карты для путешествий в 2026 году: рейтинг, мили, страховки и бизнес-залы
Актуальный рейтинг тревел-карт 2026 года. Сравнение программ накопления миль, проходов в бизнес-залы Every Lounge и Grey Wall, страховок и условий обслуживания.
Редакция Cashback Engine
Редакционная коллегияМатериал подготовлен и проверен редакцией cashback-engine.ru на основе официальных тарифов банков, правил программ лояльности и нормативных актов Банка России.