Кредитная карусель в 2026 году: механика беспроцентного периода и накопительных счетов
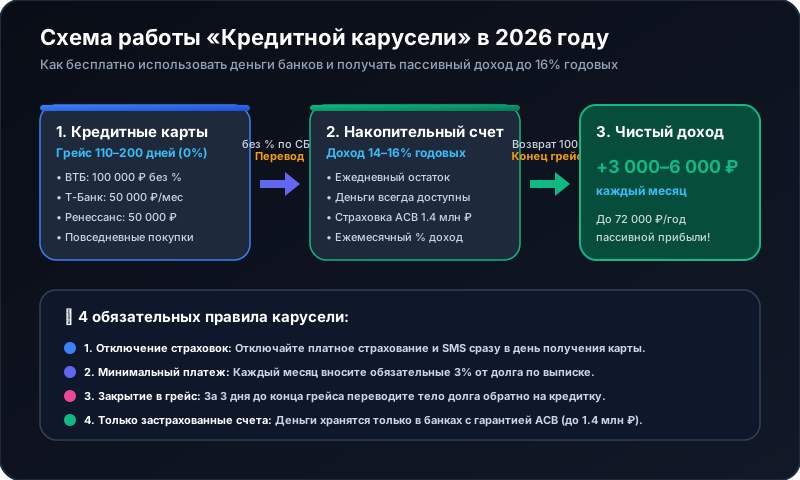
В условиях высокой ключевой ставки Банка России (16–18% годовых) доходность по накопительным счетам и краткосрочным вкладам остается на привлекательном уровне.
В банковской практике существует финансовая стратегия под названием «Кредитная карусель» — финансовая механика, при которой клиент оплачивает повседневные расходы кредитными картами с длинным беспроцентным периодом (до 115–200 дней) либо использует разрешенные лимиты бесплатного снятия, а собственные свободные средства держит на накопительном счете с ежедневным начислением процентов.
Коротко о сути стратегии (Answer-First):
- Базовый принцип: Вы оплачиваете регулярные покупки за счет беспроцентного кредитного лимита банка (грейс-период от 110 до 200 дней под 0% годовых), а собственную зарплату или накопления держите на накопительном счете с ежедневным процентом (14–16% годовых).
- Ключевой фактор успеха: Внесение ежемесячного обязательного минимального платежа (обычно 3% от остатка долга) строго до установленной даты и 100% погашение задолженности до завершения льготного периода.
- Главные риски: Пропуск даже одного платежа аннулирует ставку 0%, после чего банк начисляет проценты (от 19.9% до 49.9% годовых) на весь начальный долг задним числом.
Проверено редакцией Cashback Engine: сентябрь 2026 года.
В этом аналитическом руководстве редакция разбирает механику схемы, модельные расчеты доходности, тарифы участвующих карт и обязательные правила финансовой безопасности.
💡 В чем суть стратегии простыми словами?
Классический заемщик использует кредитку при нехватке денег: он совершает спонтанные траты, не успевает закрыть беспроцентный период в срок и выплачивает банку повышенные проценты (до 49–69% годовых).
Стратегия карусели основана на обратной логике при наличии стабильного дохода:
- Расходы — с кредитного лимита: Повседневные покупки (продукты, топливо, коммуналка, бытовые нужды) оплачиваются кредитной картой с длинным грейс-периодом под 0% годовых.
- Собственные средства — под процент: Свободные денежные средства размещаются на накопительном счете или краткосрочном вкладе системно значимого банка с ежедневным начислением процентов.
- Обслуживание долга: Каждый месяц по банковской выписке с накопительного счета перечисляется минимальный обязательный платеж (3% от задолженности).
- Закрытие грейса: До наступления даты окончания беспроцентного периода долг полностью закрывается за счет средств с накопительного счета.
🛠️ Две модели применения стратегии
Модель 1. Карусель повседневных расходов (Базовый сценарий)
Наиболее консервативный вариант, не требующий снятия или перевода кредитных наличных:
- Шаг 1 (Зарплатный день): Доход (например, 100 000 ₽) размещается на накопительном счете с ежедневным расчетом процентов (например, в Альфа-Банке или Т-Банке).
- Шаг 2 (Текущие расходы): В течение расчетного периода все регулярные покупки совершаются с кредитной карты с длинным льготным периодом — например, «Карта возможностей» ВТБ (до 200 дней на старте) или Ренессанс Банк 115 дней.
- Шаг 3 (Минимальный платеж): По получении выписки с накопительного счета оплачивается обязательный платеж (3% от суммы долга).
- Шаг 4 (Полное погашение): За 3–5 рабочих дней до окончания льготного периода остаток задолженности закрывается переводом с накопительного счета.
Модель 2. Стратегия с использованием лимитов бесплатного вывода средств
Более сложный сценарий с использованием кредитных продуктов, официально разрешающих снятие наличных или межбанковский перевод без комиссии в рамках промо-условий:
- Кредитная карта ВТБ: В первые 30 дней после оформления позволяет снять или перевести в банкоматах до 100 000 рублей без комиссии с сохранением беспроцентного периода до 200 дней.
- Кредитная карта Т-Банк «Платинум»: Предоставляет опцию бесплатного перевода баланса («Перевод долга») до 300 000 рублей на 120 дней под 0% для рефинансирования других обязательств, а также переводы до 50 000 ₽/мес с подпиской Pro.
- Ренессанс Банк «115 дней»: Допускает снятие до 50 000 рублей в первый месяц без комиссии в грейс-период.
- Выведенные средства размещаются на накопительном счете, а возврат долга осуществляется строго по утвержденному банком графику.
📊 Модельный расчет процентного дохода в 2026 году
Приведем иллюстративный расчет начисленных процентов при размещении свободных средств на накопительном счете со средней ставкой 16% годовых с учетом ежемесячной капитализации:
| Объем средств на накопительном счете | Расчетный доход за 1 месяц | Расчетный доход за 4 месяца (1 грейс-цикл) | Модельный доход за 1 год (3 цикла)* |
|---|---|---|---|
| 100 000 ₽ | ~1 330 ₽ | ~5 330 ₽ | ~16 000 ₽ |
| 200 000 ₽ | ~2 660 ₽ | ~10 660 ₽ | ~32 000 ₽ |
| 350 000 ₽ | ~4 660 ₽ | ~18 660 ₽ | ~56 000 ₽ |
MODELLED ESTIMATE (Параметры модельного расчета): Расчет носит исключительно иллюстративный характер и рассчитан при постоянной ставке 16% годовых на ежедневный остаток без учета налогообложения процентных доходов (НДФЛ по вкладам свыше необлагаемой базы). Фактическая доходность зависит от изменений ключевой ставки ЦБ РФ, тарифной политики банков и персональной финансовой дисциплины. Доходность не является гарантированной.
🏆 Карты с длинным льготным периодом и условиями снятия (2026 год)
| Карта | Роль в структуре расходов | Условия по снятию / переводам | Длина беспроцентного периода | Стоимость обслуживания |
|---|---|---|---|---|
| ВТБ — «Карта возможностей» | Крупные покупки и стартовое снятие | До 100 000 ₽ в первые 30 дней без комиссии | До 200 дней на старте / до 110 дней далее | 0 ₽ навсегда |
| Т-Банк — Кредитная карта «Платинум» | Безналичные покупки и рефинансирование | До 300 000 ₽ по опции «Перевод долга» / 50 000 ₽/мес с Pro | 120 дней на перевод долга / 55 дней на покупки | 0 ₽ по акции (стандарт 590 ₽/год) |
| Ренессанс Банк — 115 дней | Дополнительный резерв на покупки | До 50 000 ₽ в первый месяц без комиссии | 115 дней честный грейс | 0 ₽ навсегда |
| Альфа-Банк — Альфа-Карта | Накопительный инструмент («Альфа-Счет») | Накопительный счет до 16% годовых | Дебетовая карта | 0 ₽ без условий |
⛔ 4 правила безопасности: как избежать финансовых потерь
- Отключение платных страховок и SMS-информирования: При подписании кредитного договора обязательно проверяйте пункты добровольного страхования заемщика. Страховая премия в размере 0.8–1.5% от суммы долга ежемесячно полностью нивелирует процентный доход от накопительного счета.
- Оплата минимального платежа за 3–4 дня до дедлайна: Не откладывайте перевод на крайний день расчетного периода: межбанковские переводы или технические сбои могут привести к технической просрочке.
- Учет графика платежей в календаре: Фиксируйте точную дату выписки и дату погашения по каждой карте.
- Недопустимость рискованных инструментов: Кредитные средства категорически нельзя направлять в высокорисковые активы (криптовалюты, ценные бумаги, займы третьим лицам). Деньги должны находиться исключительно на счетах системно значимых банков в пределах страховой суммы АСВ (1.4 млн ₽ на банк).
Полезные материалы по теме
- Как работает льготный период кредитной карты: честный расчет грейса
- Кредитные карты со снятием наличных без процентов: рейтинг 2026
- Акции банков при оформлении кредитных карт: приветственные бонусы
- Лимиты СБП 2026: переводы без комиссии между своими счетами до 30 млн ₽
❓ Часто задаваемые вопросы (FAQ)
Законно ли использование беспроцентного периода кредитных карт для сбережений?
Да, абсолютно законно. Заемщик распоряжается предоставленным кредитным лимитом в рамках условий договора и Гражданского кодекса РФ. Банк устанавливает правила льготного периода, а своевременное соблюдение графика платежей полностью соответствует регламенту.
Могут ли банки заблокировать карту по 115-ФЗ?
Переводы между собственными счетами одного и того же физического лица (Me2Me) через СБП в пределах законодательного лимита 30 млн ₽/мес не относятся к сомнительным операциям. Однако резкие транзитные операции крупных сумм могут вызвать запрос подтверждающих документов в рамках внутреннего финмониторинга.
Какой накопительный счет подходит лучше: с начислением на ежедневный или минимальный остаток?
Для данной стратегии подходят исключительно накопительные счета с начислением процентов на ежедневный остаток. Счета с начислением на минимальный остаток за месяц при любом списании (например, при внесении минимального платежа) пересчитывают процентную ставку на минимальную сумму, находившуюся на счете за весь расчетный месяц.
Что делать, если не успеваешь закрыть льготный период?
Поскольку тело долга хранится на застрахованном накопительном счете, за несколько дней до окончания грейс-периода необходимая сумма переводится обратно на кредитную карту через СБП, полностью закрывая обязательство.
Лучшие карты по теме материала
Кредитная карта «120 дней без %»
Выпуск и обслуживание: 0 ₽ навсегда без скрытых условий. Беспроцентный период: до 120 дней на все безналичные покупки. Кредитный лимит: до 1 000 000 ₽. ПСК: от 44,000% до 63,999% годовых, базовые ставки от 46,9%. Снятие наличных: без комиссии в первые 4 месяца пользования. Рассрочка: до 24 месяцев на покупки. Минимальный платеж: 2% от задолженности (мин. 500 ₽). Доставка: бесплатная курьерская доставка.
Кредитная карта
Выпуск: бесплатно. Льготный период: до 200 дней на погашение кредитных карт других банков, до 110 дней на покупки. Кредитный лимит: до 1 000 000 руб.. Обслуживание: бесплатно. Процентная ставка (APR): от 49.9% до 69.9% годовых. Кэшбэк: до 15% в выбранных категориях. Снятие наличных и переводы за счет кредитных средств: без комиссии до 100 000 руб. в первые 30 дней с сохранением льготного периода, далее 5.9% + 590 руб., проценты начисляются сразу.
Карта рассрочки «Халва» МИР
Выпуск и обслуживание: 0 ₽ навсегда без условий. Кредитный лимит: до 500 000 ₽. ПСК: от 0,000% до 14,205% годовых. Рассрочка: 0% переплаты до 24 месяцев в сети партнеров (более 250 000 магазинов). Кэшбэк своими средствами: до 10% у партнеров при оплате телефоном от 10 000 ₽ с подпиской «Халва.Десятка» (5% без подписки), 2% за оплату ЖКХ в приложении, до 2% вне партнерской сети; лимит кэшбэка до 5 000 баллов/мес. Снятие наличных: заемными средствами в рассрочку на 3 месяца. Доставка: бесплатная доставка курьером.
Связанные финансовые руководства
Как работает льготный период кредитной карты: честный расчет грейса
Разбор механики льготного периода по кредитке: как рассчитать даты выписки и платежа, отличие честного грейса от нечестного и как пользоваться деньгами банка под 0%.
Вклад или накопительный счет: что выгоднее и безопаснее в 2026 году
Сравниваем инструменты сбережения в условиях высоких ставок ЦБ. Плюсы и минусы каждого подхода.
Кредитные карты со снятием наличных без процентов 2026: без комиссии в банкоматах
Кредитные карты со снятием наличных без процентов и комиссии в 2026 году: где действует грейс-период на банкоматы. Лимиты до 100 000 ₽ в ВТБ, Уралсиб и Ренессанс.
Редакция Cashback Engine
Редакционная коллегияМатериал подготовлен и проверен редакцией cashback-engine.ru на основе официальных тарифов банков, правил программ лояльности и нормативных актов Банка России.